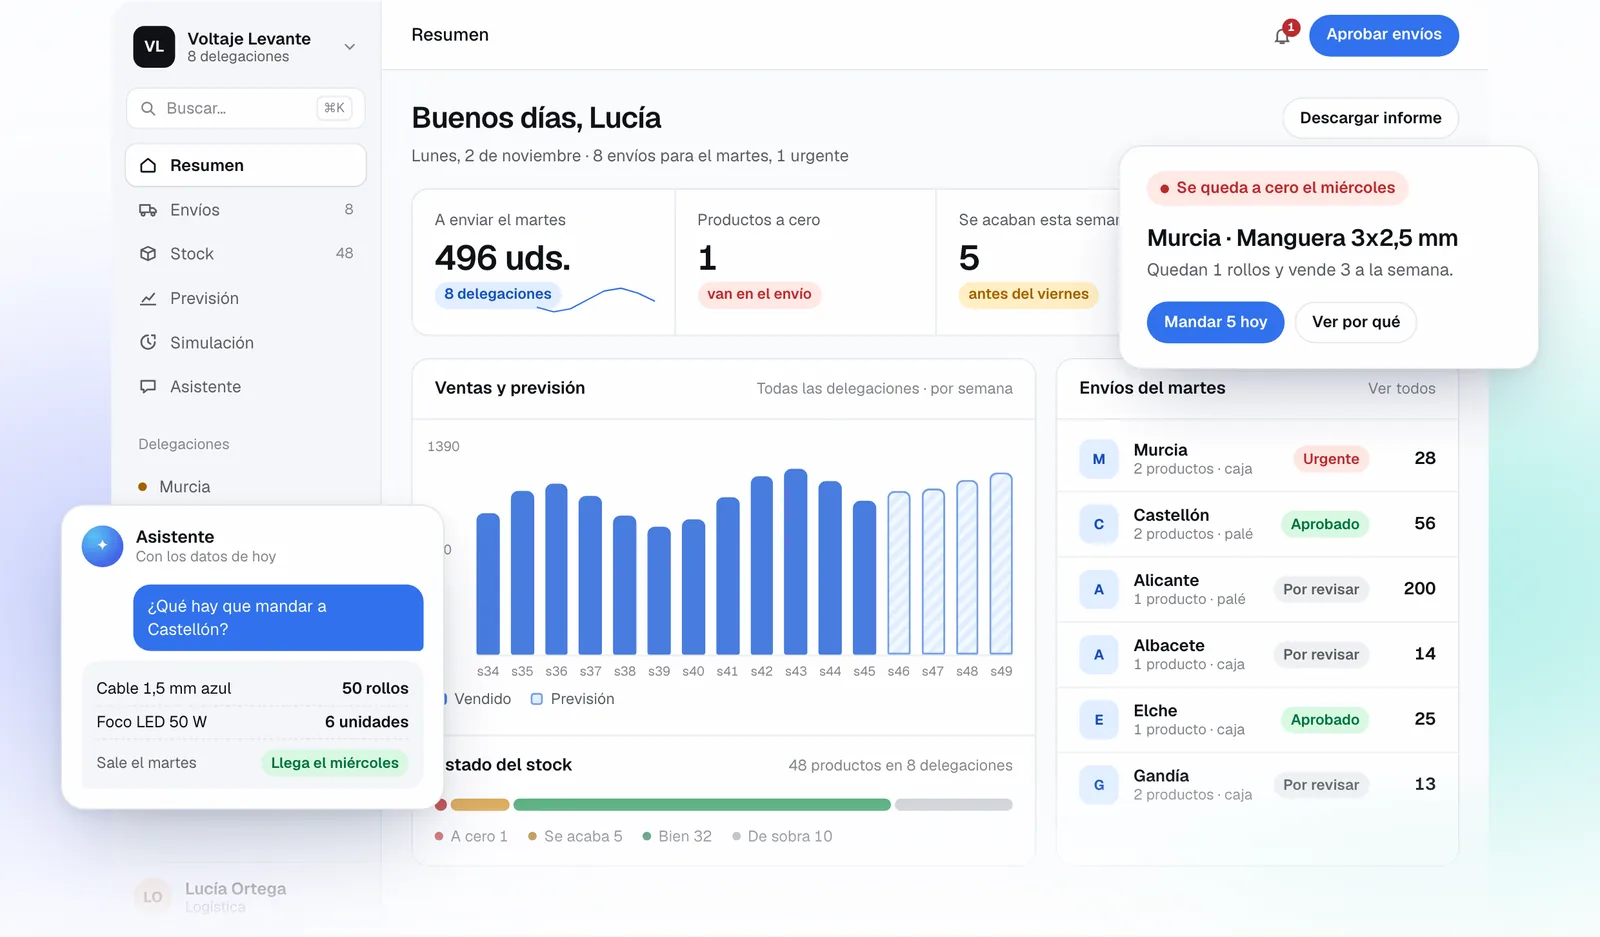
Envíos
Qué mandar a cada sitio
Cada semana te propone los envíos a cada delegación: qué productos, cuántos y cuándo salen. Tú apruebas o cambias cantidades.
Para empresas con varias delegaciones
Control de existencias para empresas cuyo stock no está en un solo sitio: almacenes, tiendas, furgonetas, mercancía en tránsito y producto en depósito en casa del cliente. Arume Stock junta todo eso en un mismo mapa, separa lo disponible de lo que está de camino o comprometido y pone en euros lo que no se va a mover. La contabilidad la sigue llevando tu ERP; esto te dice dónde mirar.
Se conecta al programa que ya usas
Lee lo que ya tienes, calcula el riesgo de quedarte sin cada producto en cada delegación y te propone qué mandar. Tú decides.
Ventas, stock y envíos de tu programa, con un usuario que solo puede leer. Nada que teclear dos veces.
Con tu ritmo de venta, la temporada y lo que tarda un envío. Avisa cuando el riesgo pasa del nivel que tú fijes.
Qué mandar a cada delegación, cuánto y cuándo, con el porqué. Lo apruebas, lo cambias o le preguntas «¿y si mando dos menos?».
Propone, explica, avisa y aprende de tus ventas. Y antes de contratar, lo ves funcionando con tus propios datos.
Cada semana te propone los envíos a cada delegación: qué productos, cuántos y cuándo salen. Tú apruebas o cambias cantidades.
«¿Cuánto stock tenemos?», «¿por qué mandas a Murcia?», «¿y si mando dos menos?». Contesta con tus datos y dice de dónde sale cada cifra.
Ritmo de venta, lo que queda, lo que tarda un envío y el riesgo de quedarse a cero. Cinco pasos con cifras, en una frase cada uno.
Repetimos fechas pasadas de tu negocio con lo que se sabía ese día y comparamos lo que habría hecho el sistema con lo que hiciste tú.
Un mapa de cada producto en cada delegación: lo que está a cero, lo que se acaba y lo que sobra. Ventas, envíos y márgenes en la misma pantalla.
Se conecta a tu programa con un usuario que no puede cambiar nada. Datos en la Unión Europea, copias diarias y exportación completa si un día lo dejas.
Hoy
Envíos de esta semana
8 delegaciones, 496 unidades. Salen el martes.
8:00Aviso urgente · Murcia
Se queda sin Manguera 3x2,5 mm el miércoles. Quedan 1 rollos y vende 3 a la semana.
Propuesta: mandar 5 hoy, llega el miércoles.
10:42Por videollamada. Te enseñamos el sistema funcionando y vemos tu caso: cuántos sitios, qué programa usáis y dónde se os va el stock.
Nos pasas una exportación de tu programa y en cinco días ves qué habría mandado el sistema en tres fechas pasadas frente a lo que mandaste.
Lo conectamos a tu programa, lo ajustamos con tus números y formamos a tu equipo. Entre tres y seis semanas.
La respuesta corta
El control de existencias es saber qué productos tiene la empresa, cuántos, dónde están y cuánto valen, incluida la mercancía en tránsito y la que está en depósito en clientes. En contabilidad son un activo que se valora según la norma 10.ª del Plan General de Contabilidad. Arume Stock junta las existencias de todos los sitios en un mapa, separa lo disponible de lo que va de camino o está comprometido y valora en euros el stock que no se va a mover.
Por Manuel Gómez González, fundador de Arume · Revisado el
Cada producto en cada sitio en una sola vista: almacén central, almacenes regionales, tiendas, furgonetas o clientes con stock en depósito. Se ve el total de la empresa y el reparto, que es lo que un informe de existencias del ERP por almacén no suele enseñar de un vistazo.
No es lo mismo lo que está en la estantería que lo que va en un camión o lo que ya está reservado para un pedido. Se separan las tres cifras para que la propuesta de pedido no cuente dos veces lo que viene ni venda lo que ya está prometido.
La mercancía que dejas en casa de tus clientes y facturas cuando la venden sigue siendo tuya. Si tu ERP la registra como un almacén aparte, Arume Stock la lee como un sitio más, con su propia venta y su propio riesgo.
Lo que, con la venta prevista, no se va a mover en meses, valorado con el coste que tu ERP tenga para cada artículo. Ordenado de más a menos, por sitio y por familia, para decidir qué trasladar, qué liquidar y qué dejar de comprar.
Al reconstruir el stock día a día desde los movimientos, se ven los saltos que no tienen explicación: stock negativo, ajustes repetidos, productos que desaparecen siempre en el mismo sitio. Son el punto de partida de un recuento dirigido.
La foto de existencias dice qué hay hoy. Encima, la previsión dice cuánto va a durar en cada sitio y qué conviene reponer, trasladar o dejar de pedir.
Control de existencias es la palabra que usan contabilidad y almacén para lo mismo que en tienda se llama control de stock: saber qué productos tiene la empresa, cuántos, dónde y cuánto valen. La diferencia de nombre tiene su razón. «Existencias» es el término del balance, el grupo 3 del Plan General de Contabilidad, y por eso es el que sale en el cierre, en la auditoría y en las conversaciones con el gestor.
En la práctica, el control de existencias de una empresa con varios sitios tiene más capas de las que parece. Está lo que hay en el almacén central y en los regionales, lo que hay en cada tienda o furgoneta, lo que va en un camión y lo que está en casa de un cliente pendiente de venderse. Todo eso es tuyo, todo cuenta para el balance y todo cuenta para decidir el siguiente pedido.
El ERP suele dar las existencias por almacén en un listado. Sirve para contabilidad, pero cuesta leerlo cuando hay veinte sitios y miles de referencias. Arume Stock pinta un mapa: cada producto con su cantidad en cada sitio, el total de la empresa y cuánto va a durar en cada uno con la venta prevista.
Un ejemplo con un distribuidor de material eléctrico con almacén en Valencia y seis delegaciones entre Castellón, Alicante, Murcia, Albacete, Elche y Gandía. El listado del ERP dice que hay 1.200 metros de manguera de 3 x 2,5 en total. El mapa enseña que 900 están en Valencia, que Murcia tiene para dos días y que Castellón tiene stock para cuatro meses. La decisión, trasladar de Castellón a Murcia antes de comprar, no sale de un total.
Para controlar bien las existencias hay que separar cuatro cifras que el día a día mezcla. El stock disponible es lo que está en la estantería y se puede vender. El comprometido es lo que ya está reservado para pedidos de clientes. El que está en tránsito es lo que ya has comprado o trasladado y todavía no ha llegado. Y el que está en depósito en cliente es mercancía tuya que custodia otro hasta que la vende.
Confundirlas tiene consecuencias. Si no restas lo comprometido, prometes producto que no tienes. Si no cuentas lo que va de camino, lo pides dos veces. Si no ves lo que está en depósito, compras para reponer a un cliente que todavía tiene. Las guías de stock en tránsito y de stock en depósito en cliente explican cómo registrar cada caso, y Arume Stock las lee por separado si tu ERP las distingue.
Es la pregunta que más interesa a dirección y la que más cuesta contestar. El valor total de las existencias lo da el ERP. Lo que no da es qué parte de ese valor no se va a vender en un plazo razonable. Arume Stock cruza las existencias de cada producto en cada sitio con su venta prevista y marca lo que, a ese ritmo, va a seguir ahí dentro de tres o seis meses. Luego lo valora con el coste del ERP.
El resultado es una lista ordenada por euros parados, por sitio y por familia. Con ella se decide qué trasladar a donde se vende, qué liquidar y qué dejar de comprar. La guía de cuánto dinero tengo parado en stock explica el cálculo y sus trampas, como el producto que parece parado porque estuvo a cero y no pudo venderse.
El Plan General de Contabilidad, aprobado por el Real Decreto 1514/2007, dedica a las existencias su norma de registro y valoración 10.ª. Se valoran por su precio de adquisición o su coste de producción; cuando los bienes son intercambiables se admite el precio medio ponderado y el FIFO, y si el valor neto realizable cae por debajo del coste se registra una corrección por deterioro. El Código de Comercio, en su artículo 28, pide además un inventario de cierre en el libro de Inventarios y Cuentas anuales.
Esa parte es contable y legal, y la llevan tu ERP y tu responsable contable. Arume Stock no hace la valoración oficial ni el inventario de cierre. Lo que sí hace es ayudarte a llegar a ese cierre sin sorpresas: diferencias localizadas antes de contar y stock parado visto con meses de margen. La sección de normativa de esta web resume la valoración de existencias en el PGC y el libro de inventarios.
El control de existencias termina donde empieza la gestión: una vez sabes qué hay y dónde, la pregunta es cuánto tener, dónde y cuándo reponer. Eso se trata en la página de gestión de existencias. Si quieres ver tu caso, el análisis gratuito parte de un export de existencias y ventas y te devuelve qué productos estuvieron a cero, cuántos días, y qué parte del stock no se ha movido.
El control de existencias clásico es una foto: cuánto hay y cuánto vale. Es imprescindible para contabilidad y para el cierre, y lo lleva tu ERP. Lo que añade Arume Stock es lo que viene después de la foto: cuánto va a durar cada existencia en cada sitio, qué hay de camino, qué parte no se va a vender y cuánto dinero representa. No sustituye a tu contabilidad ni a la valoración oficial del inventario, que firma tu responsable contable.
Es saber en todo momento qué productos tiene la empresa, en qué cantidad, dónde están y cuánto valen. Incluye lo que hay en almacenes y tiendas, lo que va de camino y lo que está en depósito en clientes, porque todo eso sigue siendo de la empresa. En contabilidad las existencias son un activo del balance y se valoran a su coste.
El Plan General de Contabilidad, en su norma de registro y valoración 10.ª, fija que se valoran por su precio de adquisición o su coste de producción, y admite el precio medio ponderado y el FIFO cuando los bienes son intercambiables. Si el valor neto realizable baja por debajo del coste, se registra un deterioro. Los detalles y el caso de tu empresa los decide tu responsable contable.
Sí, mientras no se haya vendido. El cliente la custodia, pero la propiedad sigue siendo tuya y debe aparecer en tus existencias. Conviene registrarla como un almacén aparte en el ERP para no perderla de vista. La guía de stock en depósito en cliente lo explica con detalle.
Depende de quién tenga la propiedad durante el transporte, y eso lo marcan las condiciones de entrega pactadas con el proveedor. Para decidir el pedido, en cambio, la respuesta es sencilla: lo que ya va de camino tiene que restarse de lo que pides, con su fecha de llegada. La guía de stock en tránsito trata las dos cosas.
No. La valoración oficial y el inventario de cierre los lleva tu ERP y los revisa tu responsable contable. Arume Stock usa el coste que tiene tu ERP para cada artículo y lo aplica a lo que no se va a vender, para que veas en euros dónde está el dinero parado.
30 minutos por videollamada. Ves el sistema funcionando y te decimos si encaja con tu empresa.